Бывают ситуации, когда нужно продать ипотечную квартиру, чтобы купить жильё побольше или переехать в другой город. Такие сделки — обычная практика, но они требуют дополнительной подготовки. Главное отличие от обычной продажи заключается в том, что необходимо урегулировать вопрос с банком-кредитором.
Разберём с kn.kz, как действовать продавцу, какие документы потребуются и что важно предусмотреть, чтобы не потерять деньги и не сорвать сделку.
Как взять ипотеку на первичное жильё: Отбасы банк, рыночная ипотека, партнерские программы >>>
Можно ли продать квартиру, если ипотека ещё не погашена
Да, но при соблюдении установленных законом и договором условий. Согласно статье 315 Гражданского кодекса РК, залогодатель вправе распоряжаться заложенным имуществом с согласия залогодержателя, если иное не предусмотрено законодательством или договором и не вытекает из существа залога.
Дополнительные требования предусмотрены Правилами совершения нотариальных действий. С 8 сентября 2026 года пункт 54 этих Правил устанавливает, что нотариус удостоверяет договор отчуждения недвижимости, обременённой залогом, при соблюдении следующих условий:
- отчуждение не запрещено законодательством, договором залога и не вытекает из существа залога;
- имеется письменное согласие залогодержателя;
- покупатель извещён нотариусом об условиях договора залога.
Поэтому до оформления договора необходимо согласовать продажу с банком и выяснить, какие документы потребуются в конкретном случае.
Важно различать погашение ипотечного кредита и прекращение зарегистрированного залога. Выплата задолженности сама по себе не подтверждает, что запись об обременении уже удалена из реестра.
Как снять обременение с недвижимости после погашения ипотеки >>>
Какие есть способы продать ипотечную квартиру
Вариант продажи зависит от суммы задолженности, условий договора залога и способа оплаты, который выбирает покупатель.
Погасить ипотеку до продажи
Если у собственника есть свободные средства, он может полностью закрыть кредит, оформить прекращение залога и после снятия обременения продать жильё.
Преимущество такого подхода — покупателю не нужно участвовать в погашении чужого кредита. Недостаток — необходимость заранее найти всю сумму долга.
Погасить ипотеку за счёт денег покупателя
Если собственных средств не хватает, стороны могут рассмотреть схему, при которой часть цены направляется непосредственно на погашение задолженности. Оставшуюся сумму продавец получает в порядке, предусмотренном договором.
До перечисления денег необходимо согласовать механизм расчётов с банком и нотариусом. В документах следует определить, на каком основании переводятся средства, как оформляется переход права собственности и что происходит, если сделка не состоится.
Сумму полного досрочного погашения нужно запросить в банке на предполагаемую дату платежа: она может отличаться от остатка основного долга.
Продать квартиру покупателю с ипотекой
Покупатель может использовать собственный ипотечный кредит для оплаты жилья. Если продавец и покупатель обслуживаются в разных банках, потребуется согласовать порядок действий между финансовыми организациями.
Заранее выясните, как будут перечислены кредитные средства, когда погашается прежняя задолженность и в какой последовательности оформляются прекращение старого залога и регистрация нового. Возможность такой схемы зависит от требований участвующих банков.
Переоформить кредит на покупателя
Приобретение недвижимости не означает автоматического перехода ипотечного долга к новому собственнику. Замена заёмщика или перевод долга требуют согласования с кредитором и надлежащего оформления документов.
Такой вариант возможен только при согласии банка и выполнении его требований к покупателю. До заключения договора необходимо получить подтверждение, что финансовая организация допускает выбранную схему.
Как безопасно купить квартиру в залоге в Казахстане >>>
Как продать ипотечную квартиру: пошаговая инструкция
Шаг 1. Узнать остаток задолженности
Обратитесь в банк за информацией о текущем долге и сумме полного досрочного погашения на предполагаемую дату сделки. Уточните порядок подачи заявления, сроки обработки и способ получения подтверждения исполнения обязательств.
Не ограничивайтесь цифрой основного долга в мобильном приложении: для расчётов нужна сумма, необходимая для полного закрытия кредита.
Шаг 2. Проверить кредитный договор и сведения об обременении
Изучите условия договора займа и залога, а также получите актуальные сведения о зарегистрированных правах и ограничениях. Это позволит проверить, кто указан залогодержателем и имеются ли другие обстоятельства, препятствующие продаже.
Сведения о зарегистрированных правах и обременениях можно запросить через eGov.kz. Результат проверки пригодится и покупателю, который должен понимать, какие ограничения действуют в отношении объекта.
Шаг 3. Рассчитать сумму, которая останется после продажи
Сопоставьте предполагаемую цену недвижимости с суммой полного погашения и расходами на оформление.
Например, квартира продаётся за 25 млн тенге, а для закрытия кредита требуется 12 млн тенге. Если вся выручка распределяется по согласованной схеме, продавцу останется 13 млн тенге до вычета прочих расходов.
Это упрощённый расчёт: фактическая сумма зависит от задолженности на дату платежа и затрат, связанных со сделкой.
Шаг 4. Согласовать сделку с банком
Сообщите кредитору о намерении продать заложенную недвижимость. Получите инструкции относительно письменного согласия, погашения задолженности, прекращения залога и необходимых документов.
Если покупатель использует ипотеку, порядок расчётов следует согласовать между банками до перечисления средств.
Шаг 5. Закрепить порядок расчётов в документах
Зафиксируйте цену, суммы и сроки платежей, порядок погашения кредита, условия снятия залога и перехода права собственности. Предусмотрите действия сторон на случай отказа в согласовании схемы или задержки регистрационных процедур.
Документы должны отражать фактическую последовательность расчётов и защищать интересы обеих сторон.
Шаг 6. Погасить кредит и зарегистрировать прекращение залога
После перечисления средств получите подтверждение исполнения обязательств и выясните, направил ли банк необходимые документы для прекращения залога. Затем проверьте обновлённые сведения в правовом кадастре.
Согласно статье 322 Гражданского кодекса РК, залог прекращается, в частности, с прекращением обеспеченного им обязательства. Однако для подтверждения результата необходимо проверить регистрационную запись.
По статье 23 Закона РК «О государственной регистрации прав на недвижимое имущество» регистрация прекращения обременения проводится в течение одного рабочего дня с момента поступления заявления в регистрирующий орган. Это срок самой регистрационной процедуры: подготовка и передача документов банком могут занять дополнительное время.
Шаг 7. Завершить оформление продажи
После выполнения условий согласованной схемы оформите договор купли-продажи и зарегистрируйте переход права собственности. Проверьте полноту расчётов и документально оформите передачу квартиры.
Последовательность действий может отличаться в зависимости от способа оплаты. Главное, чтобы она была заранее согласована с банком и соответствовала законодательству.
Какие документы понадобятся
Перечень зависит от способа продажи, требований банка и порядка оформления договора. До подготовки сделки уточните его у кредитора и нотариуса.
Обычно могут потребоваться:
- удостоверения личности продавца и покупателя;
- документы, подтверждающие право собственности;
- сведения о зарегистрированных правах и обременениях;
- кредитный договор и договор залога;
- документ банка с расчётом задолженности и суммой полного погашения;
- письменное согласие залогодержателя на отчуждение недвижимости;
- документы, необходимые для прекращения залога;
- согласия супруга, совладельцев или иных лиц, если они требуются по закону.
При участии двух банков могут понадобиться дополнительные документы, предусмотренные их процедурами.
Как проверить снятие обременения через eGov.kz
Через портал электронного правительства можно запросить сведения о зарегистрированных правах и обременениях недвижимости. После завершения процедуры следует получить актуальную справку и убедиться, что запись о залоге прекращена.
Если в реестре по-прежнему указано обременение, обратитесь в банк и выясните, на каком этапе находится оформление. Сам факт выплаты кредита не заменяет проверку регистрационных сведений.
Отличается ли процедура в Отбасы банке и других банках
Общие законодательные требования распространяются на заложенную недвижимость независимо от банка. При этом порядок обслуживания кредита, подготовки документов и прекращения залога может различаться.
Например, Halyk Bank предусматривает обращение в банк для получения документов на предмет залога после полного досрочного погашения залогового кредита или ипотеки. Для отдельных ипотечных продуктов досрочное погашение также доступно через мобильное приложение. Конкретный порядок необходимо уточнять применительно к своему договору.
В Отбасы банке процедура также зависит от условий конкретного займа. Жилищный и промежуточный займы могут отличаться по условиям обслуживания, поэтому продавцу следует заранее уточнить порядок полного погашения и оформления документов для прекращения залога.
Перед продажей запросите у своего банка ответы на четыре вопроса:
- Как получить точную сумму полного погашения на дату сделки?
- Требуется ли предварительное письменное согласие на продажу?
- Кто и каким способом подаёт документы для снятия залога?
- Как получить подтверждение прекращения обременения?
Что делать, если цена квартиры ниже остатка ипотеки
Предположим, собственник хочет продать жильё за 20 млн тенге, но для полного погашения кредита требуется 22 млн тенге. Выручки не хватит, чтобы закрыть задолженность.
В такой ситуации необходимо обсудить с банком возможные варианты урегулирования долга. Если другой порядок не согласован, собственнику придётся найти недостающие 2 млн тенге из другого источника.
Не следует рассчитывать, что покупатель автоматически примет на себя оставшийся долг или что залог прекратится после передачи недвижимости. Перевод задолженности требует согласия кредитора, а сама продажа должна соответствовать законодательству и условиям договора.
Какие ошибки могут сорвать сделку
Договориться о продаже до обращения в банк. Кредитор может потребовать другую последовательность действий или дополнительные документы.
Передать деньги без защищённой схемы расчётов. Нужно заранее определить, куда перечисляются средства и что произойдёт, если сделка не состоится.
Ориентироваться на остаток долга в приложении. Для закрытия кредита необходимо получить расчёт суммы полного погашения на предполагаемую дату платежа.
Считать кредит закрытым сразу после перевода денег. После погашения нужно проверить, что запись о залоге прекращена в реестре.
Обещать покупателю конкретную дату снятия обременения без подтверждения сроков. Подготовка документов и регистрация могут занять дополнительное время.
Не проверять другие ограничения. Помимо залога, у недвижимости могут быть иные зарегистрированные обременения, влияющие на возможность сделки.
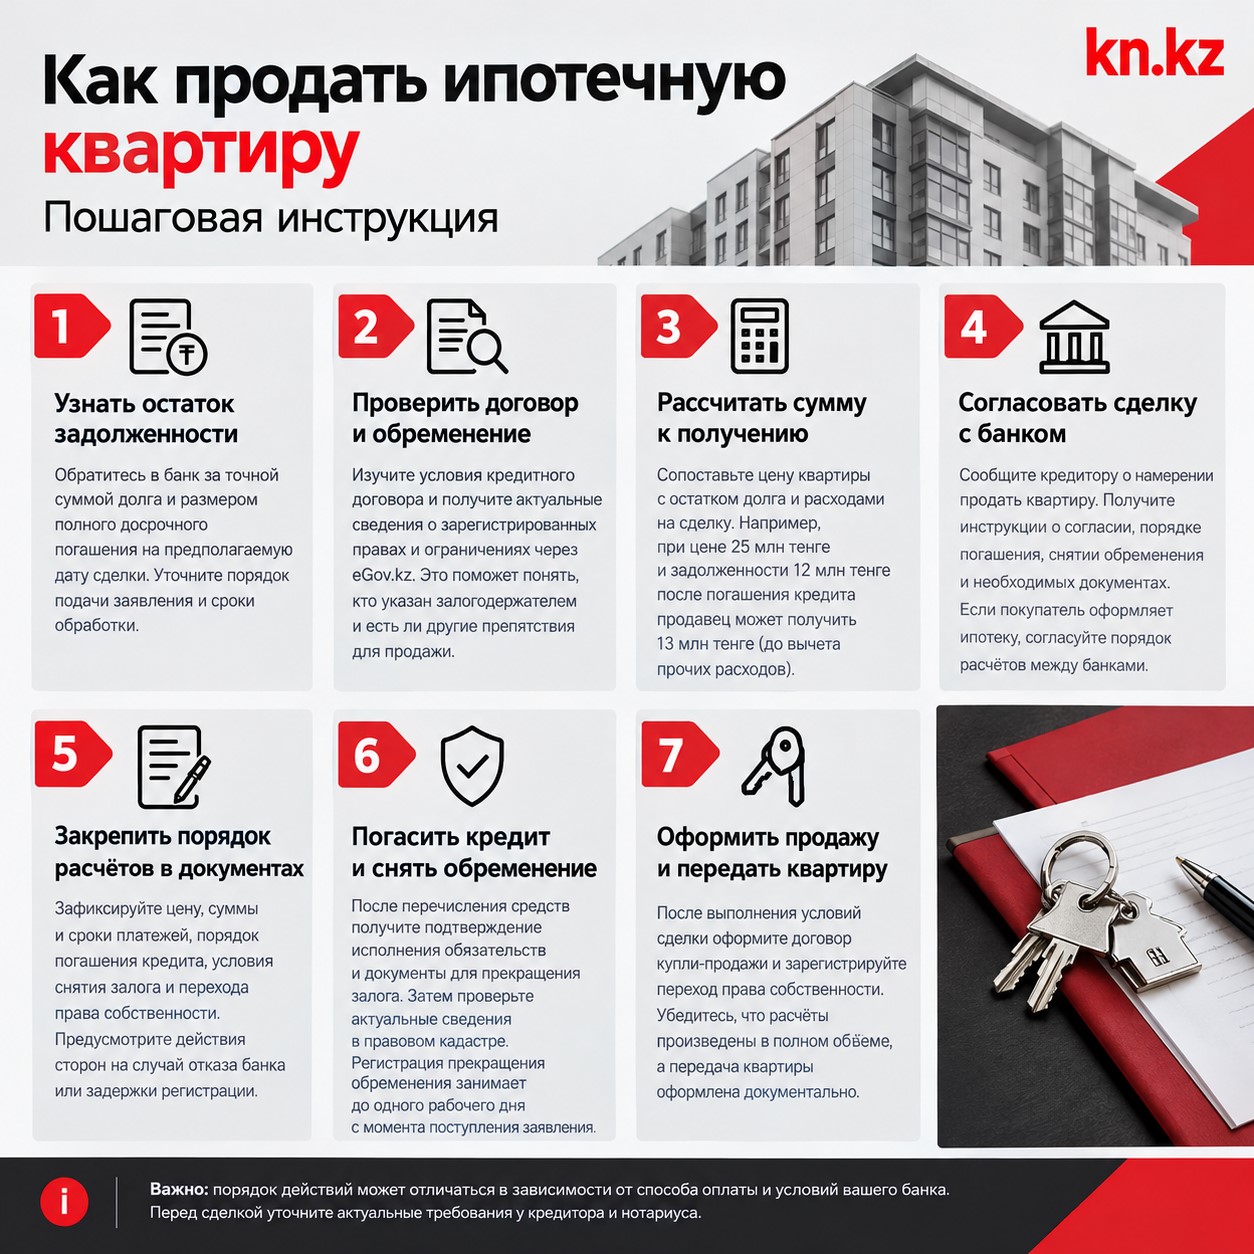
Инфографика: kn.kz, создана с помощью ИИ
Нужно ли оплачивать налог при продаже ипотечной квартиры
Сам факт наличия ипотеки не освобождает продавца от налоговых обязательств и не создаёт отдельного налога. Важны дата приобретения недвижимости, срок владения и наличие прироста стоимости.
При продаже жилья физическим лицом может возникнуть обязанность уплатить индивидуальный подоходный налог (ИПН). Он рассчитывается с положительной разницы между ценой продажи и стоимостью приобретения квартиры, а не со всей суммы сделки.
В каких случаях нужно платить ИПН
В 2026 году срок владения, после которого прирост стоимости при продаже жилья освобождается от налогообложения, зависит от даты государственной регистрации права собственности:
- Право собственности зарегистрировано до 1 января 2026 года. Для применения освобождения действует переходное правило об одном годе владения.
- Право собственности зарегистрировано после 1 января 2026 года. Для применения освобождения требуется владеть жильём не менее двух лет.
Если квартира продана раньше соответствующего срока и цена реализации превышает стоимость приобретения, у собственника может возникнуть облагаемый имущественный доход. Если срок владения соблюдён, прирост стоимости от продажи такого жилья не образует облагаемого имущественного дохода.
Если квартира продана по цене приобретения или дешевле, положительного прироста стоимости нет, поэтому ИПН с такого прироста не возникает.
Как рассчитать налог
Для расчёта определяют положительную разницу между ценой реализации и стоимостью приобретения квартиры. К полученному доходу применяется ставка ИПН, установленная Налоговым кодексом для соответствующего налогового периода.
Например, собственник приобрёл квартиру за 25 млн тенге и продал её за 30 млн тенге спустя восемь месяцев после регистрации права собственности в 2026 году. Предположим, что квартира приобретена в 2026 году и иных оснований для освобождения от налога нет.
- Цена покупки — 25 млн тенге.
- Цена продажи — 30 млн тенге.
- Прирост стоимости — 5 млн тенге.
- При применении ставки 10% сумма ИПН составит 500 000 тенге.
Это упрощённый пример. Фактический расчёт необходимо проводить по правилам Налогового кодекса, действующим для конкретной сделки и налогового периода.
Остаток ипотечного кредита не уменьшает прирост стоимости автоматически. Если из вырученных 30 млн тенге продавец направляет 20 млн тенге на погашение ипотеки, налог рассчитывается исходя из цены реализации и стоимости приобретения, а не из суммы, оставшейся после выплаты долга.
Нужно ли подавать декларацию
Если у физического лица возник облагаемый имущественный доход, ему необходимо исполнить обязанности по декларированию и уплате ИПН в соответствии с действующим Налоговым кодексом. Форму декларации и сроки подачи следует проверять по правилам, применимым к соответствующему налоговому периоду.
Перед продажей стоит сохранить договор приобретения квартиры и документы, подтверждающие стоимость сделки. Они понадобятся для расчёта прироста стоимости и подтверждения исходных данных.
Кратко
Продать ипотечную квартиру в Казахстане можно, но сначала необходимо выяснить остаток задолженности, проверить условия договора и согласовать порядок сделки с банком. Кредит можно погасить собственными средствами или направить на это деньги покупателя по заранее согласованной схеме. Если покупатель использует ипотеку, порядок расчётов необходимо согласовать между банками.
После погашения задолженности важно убедиться, что прекращение залога зарегистрировано. Перед продажей также стоит проверить, возникает ли налог на прирост стоимости с учётом даты регистрации права собственности и срока владения жильём.
Информационная служба kn.kz
