Последний платеж по ипотеке внесен, задолженность погашена — кажется, что на этом история с банком закончена. Но выбрасывать документы, связанные с кредитом и покупкой квартиры, не стоит. Они могут понадобиться спустя несколько лет при продаже недвижимости, оформлении наследства или возникновении спорной ситуации.
Какие документы сохранить после погашения ипотеки и что проверить после последнего платежа, разбирался kn.kz.
Продажа, дарение и залог квартиры: новые правила оформления сделок >>>
Сначала убедитесь, что кредит действительно закрыт
Агентство РК по регулированию и развитию финансового рынка (АРРФР) рекомендует первым делом после внесения последнего платежа — получить в банке документ, подтверждающий отсутствие задолженности. Это может быть справка об отсутствии задолженности, справка о закрытии кредита или документ с другим названием — главное, чтобы из него следовало, что обязательства по конкретному займу исполнены и задолженности нет.
 Руководитель ипотечного отдела агентства «ЦАН» Юлия Лёткина советует дополнительно проверить информацию в приложении банка-кредитора.
— Рекомендуется в приложении банка-кредитора запросить справку об отсутствии задолженности и убедиться в том, что кредит закрыт. Кредит не закроется, если вы не доплатили даже 0,5 тенге, — отмечает эксперт.
Поэтому ориентироваться только на то, что деньги были перечислены и баланс выглядит нулевым, не стоит. Лучше получить официальное подтверждение банка.
В АРРФР отмечают, «если банк предоставляет такой документ в электронном виде, сохраните файл. Не стоит рассчитывать только на то, что через несколько лет он останется доступен в мобильном приложении. Ну а еще лучше все-таки посетить отделение и получить бумажную копию».
Кредит под залог недвижимости: условия банков в 2026 году >>>
Снятие залога — отдельная процедура
Если квартира была предметом ипотеки, после закрытия кредита необходимо проверить, снято ли обременение с недвижимости. Это важно, поскольку справка об отсутствии задолженности подтверждает исполнение обязательств перед банком, но сама по себе не является подтверждением того, что сведения о залоге уже исключены из зарегистрированных прав на недвижимость.
— Главный документ от банка — справка об отсутствии задолженности. Она подтверждает, что кредит полностью погашен. Но этого недостаточно, чтобы убедиться, что залог с квартиры уже снят, — говорит юрист агентства «ЦАН» Гульнара Шарипова.
Проверить сведения о зарегистрированных правах и обременениях можно с помощью справки о правах и характеристиках недвижимости. По словам Юлии Лёткиной, получить ее можно через eGov, eGov Mobile или государственные сервисы в приложениях банков.
В большинстве случаев банки сейчас снимают обременение автоматически. Как отмечает Ю. Лёткина, это может занять от двух часов до трех дней. Однако после погашения ипотеки все равно стоит проверить результат.
Если обременение осталось, заемщику следует обратиться в посткредитный отдел банка. Финансовая организация подскажет дальнейшие действия: вопрос может быть решен в банковской системе либо клиента направят в ЦОН.
АРРФР также рекомендует при полном досрочном погашении заранее уточнять у кредитора порядок снятия обременения по залоговому имуществу.
Как снять обременение с недвижимости после погашения ипотеки >>>
Какие документы сохранить
После закрытия ипотеки стоит оставить в архиве не только справку из банка.
Гульнара Шарипова рекомендует сохранить:
- кредитный договор;
- договор ипотеки;
- график платежей;
- дополнительные соглашения к кредитному договору;
- справку об отсутствии задолженности;
- документы на квартиру.
По словам юриста, обязательного срока хранения именно для собственника обычно нет. Поэтому документы по ипотеке разумно хранить как минимум до тех пор, пока существует сама недвижимость, особенно если в будущем планируется ее продажа.
— Старые документы могут понадобиться даже через несколько лет — например, при продаже квартиры, оформлении наследства или возникновении налоговых вопросов. Поэтому договор покупки квартиры и документы по ипотеке лучше сохранить, — отмечает Г. Шарипова.
Таким образом, после погашения ипотеки не стоит избавляться от документов только потому, что обязательства перед банком прекращены.
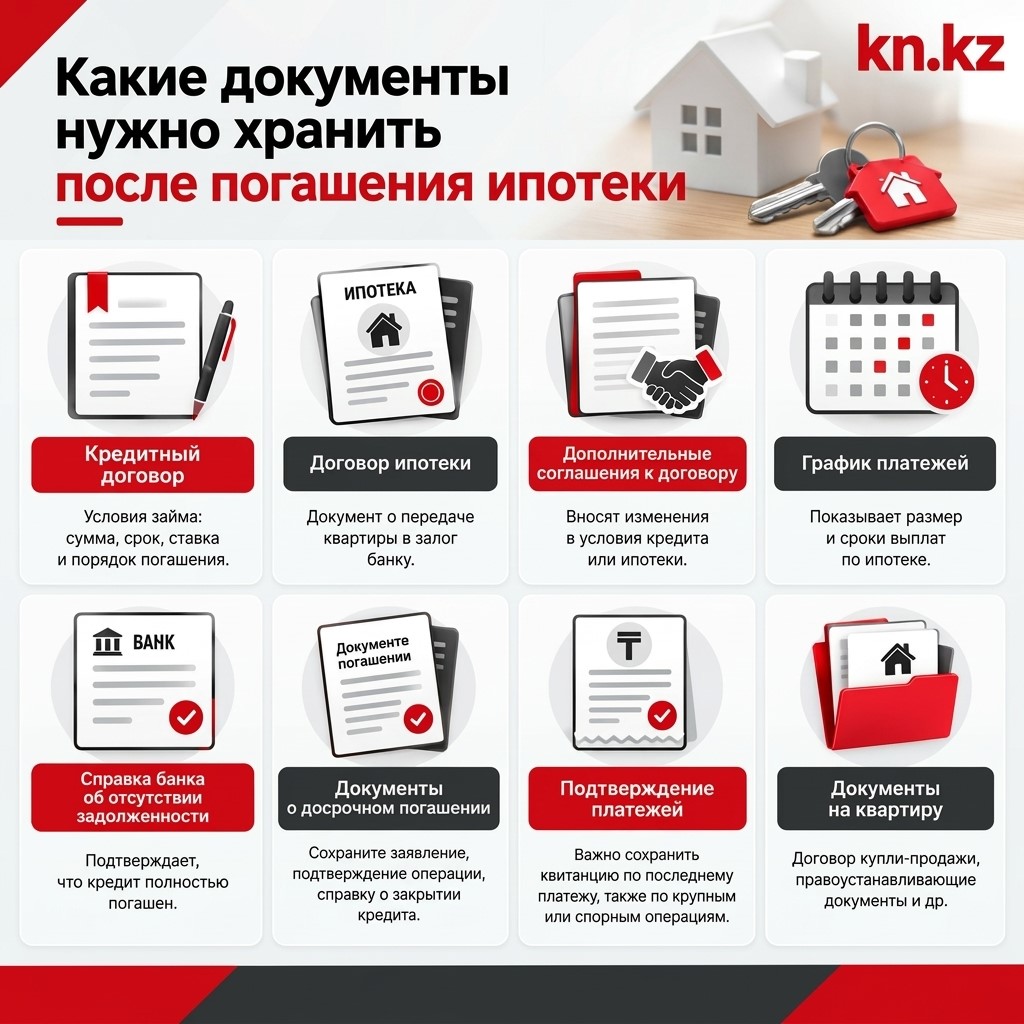
Инфографика создана с помощью ИИ
Если ипотеку погасили досрочно
Отдельно следует сохранить документы, подтверждающие досрочное погашение, если ипотека закрывалась раньше установленного срока. Это может быть заявление на досрочное погашение, подтверждение операции, новый график платежей и итоговая справка об отсутствии задолженности.
Агентство РК по регулированию и развитию финансового рынка обращает внимание заемщиков на необходимость уточнять у банка порядок проведения досрочного погашения и после него убедиться, что операция проведена корректно.
Это особенно важно, если клиент просто внес на счет сумму, достаточную для погашения долга, но не оформил досрочное закрытие в предусмотренном банком порядке.
Нужно ли хранить подтверждения всех платежей
Сохранять каждую банковскую операцию за весь срок ипотеки необязательно. Но подтверждение последнего платежа и документы по досрочному погашению лучше оставить.
По словам Юлии Лёткиной, способ оплаты имеет значение. Если платеж вносился через кассу, стоит сохранить кассовый ордер. При оплате через банковское приложение отдельный бумажный документ обычно не требуется — информация об операции остается в приложении.
Тем не менее электронную историю платежей лучше не считать единственной копией. Важные подтверждения можно сохранить в виде выписки или электронного документа в надежном месте. Это позволит подтвердить дату и сумму операции, если спустя время возникнет спор о поступлении платежа.
Что делать с документами, которые хранил банк
В период действия ипотеки часть документов на квартиру могла находиться в банке. По словам Юлии Лёткиной, банки постепенно отходят от практики забирать оригиналы документов на недвижимость. Если же документы хранились в банке в соответствии с его требованиями, после снятия обременения финансовая организация должна выдать клиенту пакет документов на недвижимость.
Поэтому после закрытия кредита стоит уточнить в банке, какие оригиналы находятся в кредитном досье и нужно ли их получить обратно.
Сколько лет хранить документы
Универсального требования, по которому собственник квартиры обязан хранить все документы по ипотеке определенное количество лет, нет. Юлия Лёткина рекомендует ориентироваться на срок 3-5 лет, связывая его со сроками исковой давности по гражданским делам.
Однако для документов на недвижимость этого может быть недостаточно. Если квартира остается в собственности, договор ее приобретения, документы по ипотеке и подтверждение снятия обременения разумно хранить дольше — в течение всего периода владения недвижимостью. При этом срок хранения документов банком и срок, в течение которого их рекомендуется хранить самому заемщику, — разные вещи.
По словам Лёткиной, если документы потеряны и необходимо восстановить информацию, клиент может обратиться в банк с заявлением о предоставлении досье. Эксперт отмечает, что кредитные досье в банках должны храниться 10 лет.
Это не означает, что клиенту следует ждать несколько лет, прежде чем сохранять собственные документы. Надежнее сформировать свой архив сразу после закрытия ипотеки.
Если документы потерялись
Утрата договора или справки не всегда означает, что информацию уже невозможно восстановить. Документы, связанные с кредитом, можно запросить в банке. Гульнара Шарипова отмечает, что сведения о квартире и зарегистрированных правах можно получить через ЦОН или eGov.
Если необходимо подтвердить отдельный платеж, можно обратиться в банк за информацией об операции или выпиской.
При возникновении ошибки в кредитной истории также важно сначала обратиться к кредитору с подтверждающими документами. Агентство указывает, что при обнаружении недостоверной информации заемщик может обратиться в банк или МФО для ее исправления.
Что проверить после последнего платежа
Чтобы закрытие ипотеки действительно стало финальной точкой, владельцу квартиры стоит пройти небольшой чек-лист:
1. Получить справку об отсутствии задолженности.
Убедиться, что кредит закрыт полностью и остатка задолженности нет.
2. Проверить снятие обременения.
Получить актуальные сведения о правах и обременениях на квартиру.
3. Сохранить кредитные документы.
Оставить кредитный договор, договор ипотеки, графики платежей и дополнительные соглашения.
4. Сохранить документы на квартиру.
Они могут понадобиться при последующей продаже, наследовании или решении налоговых вопросов.
5. Сохранить документы о досрочном погашении и последнем платеже.
Особенно если ипотека была закрыта раньше первоначального срока.
6. Уточнить судьбу оригиналов.
Если документы на недвижимость хранились в банке, получить их после прекращения залога.
7. Проверить кредитную историю.
Убедиться, что закрытый заем отражен корректно.
Главный принцип прост: погашение ипотеки — это не только последний платеж. Нужно получить подтверждение отсутствия задолженности и отдельно убедиться, что обременение с квартиры снято. А документы, подтверждающие покупку недвижимости и исполнение обязательств перед банком, лучше сохранить на весь период владения жильем.
Фото из личного архива эксперта
Информационная служба kn.kz
